Payer sa baguette ou ses légumes par carte paraît anodin. Pour le commerçant, chaque passage de carte a pourtant un coût, souvent mal connu du client. Tour d’horizon de ces frais, et des solutions de paiement local qui veulent garder cet argent sur le territoire.
Un geste gratuit pour le client, payant pour le commerce
Quand vous réglez vos achats par carte bancaire, vous ne payez rien de plus que le prix affiché. Le commerçant, lui, reverse une petite partie de chaque encaissement. Ces frais se composent de plusieurs couches. La commission d’interchange, d’abord, versée à la banque du client : en Europe, elle est plafonnée par un règlement de 2015 à 0,2 % pour les cartes de débit et 0,3 % pour les cartes de crédit des particuliers. S’y ajoutent les frais des réseaux de cartes, la marge de la banque du commerçant, et souvent un coût fixe par transaction.
Le terminal, une charge fixe qui pèse
Le principal poste n’est pas toujours la commission elle-même. Pour accepter la carte, un commerce doit disposer d’un terminal de paiement, acheté ou loué chaque mois, parfois avec un contrat d’abonnement auprès de sa banque. Pour une boulangerie de centre-ville, ces frais restent absorbables. Pour un producteur présent sur deux marchés par semaine, un artisan qui vend peu ou une petite épicerie de village, la facture annuelle peut représenter une part non négligeable de la marge.
C’est l’une des raisons pour lesquelles certains petits commerçants fixent un montant minimum pour payer par carte, ou préfèrent encore les espèces et les chèques.
Où part cet argent ?
Au-delà du coût pour chaque commerce, une autre question se pose : la destination des frais. Les commissions de paiement alimentent pour l’essentiel des réseaux de cartes internationaux et des établissements bancaires nationaux. Cumulées à l’échelle d’une vallée ou d’un bassin de vie, ces sommes quittent le territoire sans y revenir.
C’est ce constat qui a fait naître les monnaies locales complémentaires, reconnues en France par la loi de 2014 sur l’économie sociale et solidaire. Elles circulent à parité avec l’euro, auprès d’un réseau de commerçants adhérents, et les euros échangés sont placés dans un fonds de garantie. Longtemps limitées aux billets, beaucoup passent désormais au numérique pour simplifier leur usage. L’annuaire des monnaies locales en recense plusieurs dizaines en France.
Encaisser avec un simple smartphone
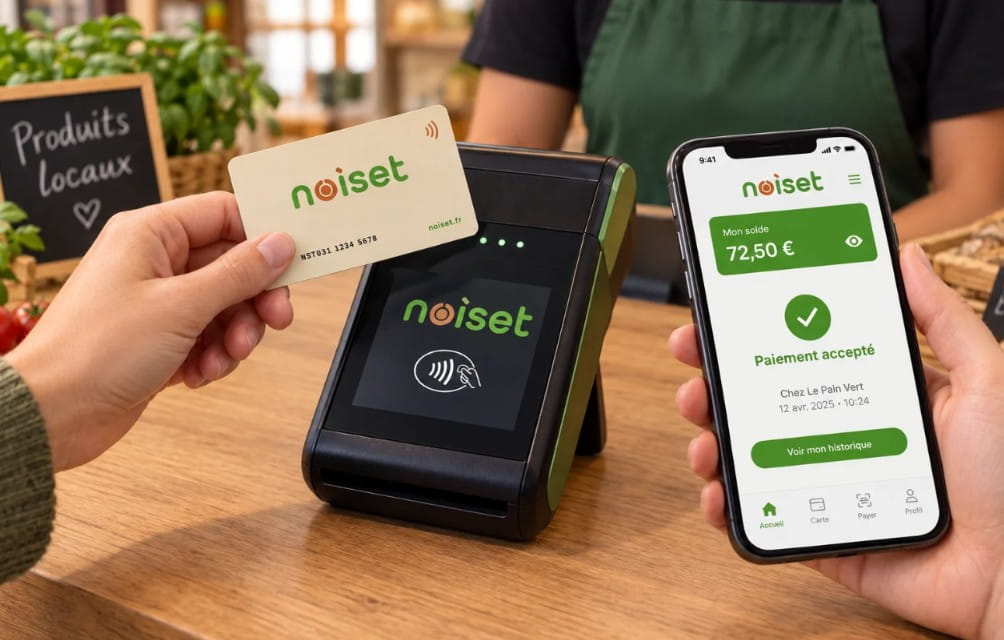
Dans le Comminges, en Haute-Garonne, l’application noisèt fait le pari d’un paiement local sans terminal. Le commerçant encaisse avec son propre smartphone, et le client règle par QR code ou avec une carte en bois sans contact. Le service fonctionne avec la monnaie locale Touselle : une expérimentation est en cours, avant un déploiement complet prévu en 2027.
Le modèle est différent de celui de la carte bancaire. Chaque paiement donne lieu à une commission de 1 %, qui alimente une cagnotte engagée : les clients récupèrent jusqu’à 1 % de leurs achats chez les commerçants engagés. Les frais servent ainsi à récompenser les achats de proximité plutôt qu’à quitter la région.
Ce qu’il faut retenir pour son budget
Pour le consommateur, payer par carte reste pratique et sans frais directs. Mais ce choix n’est pas neutre pour le petit commerce qui encaisse. Quelques réflexes simples aident vos commerçants de quartier :
– regrouper ses petits achats plutôt que de multiplier les paiements de quelques euros ;
– utiliser les espèces ou la monnaie locale quand le commerce l’accepte ;
– se renseigner sur les solutions de paiement local de son territoire.
Le paiement de proximité ne remplacera pas la carte bancaire. Il offre en revanche une alternative à ceux qui veulent que leurs dépenses du quotidien profitent d’abord à leur propre région.